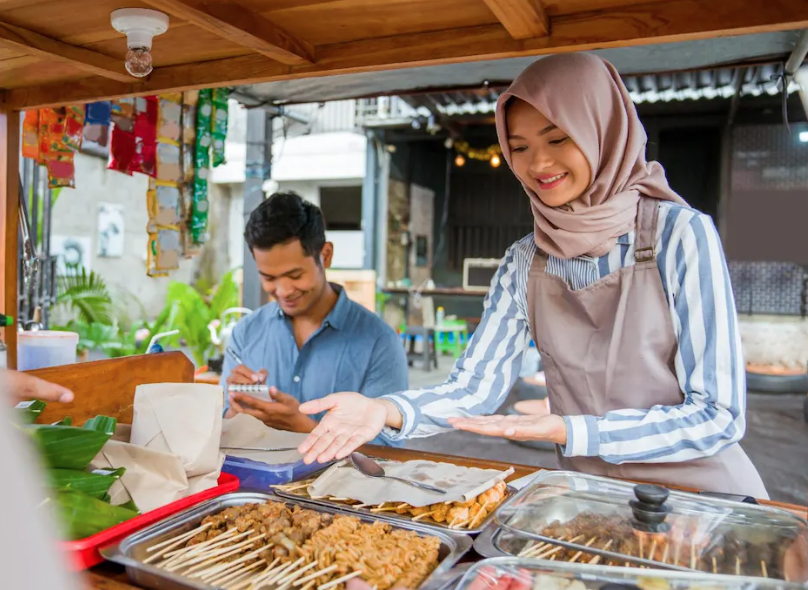
JAKARTA, DeiJournal – Usaha mikro, kecil, dan menengah (UMKM) masih menghadapi berbagai tantangan dalam memperoleh akses permodalan. Di tengah peran pentingnya dalam menggerakkan perekonomian nasional, banyak pelaku usaha kecil yang belum dapat memanfaatkan fasilitas pembiayaan dari lembaga keuangan secara optimal.
Keterbatasan modal menjadi salah satu persoalan yang menghambat pengembangan usaha. Sejumlah pelaku UMKM membutuhkan tambahan dana untuk membeli bahan baku, memperluas kapasitas produksi, memperbarui peralatan, hingga memperluas jangkauan pemasaran. Namun, proses pengajuan pembiayaan tidak selalu berjalan mudah.
Salah satu kendala yang sering dihadapi adalah persyaratan administrasi. Banyak usaha kecil masih menjalankan kegiatan bisnis secara sederhana dan belum memiliki pencatatan keuangan yang tertata. Kondisi tersebut membuat lembaga keuangan kesulitan menilai kemampuan usaha dalam mengembalikan pinjaman.
Selain itu, sebagian pelaku UMKM belum memiliki dokumen legalitas usaha yang lengkap. Persyaratan seperti Nomor Induk Berusaha (NIB), laporan keuangan, bukti transaksi, hingga dokumen pendukung lainnya dapat menjadi hambatan, terutama bagi usaha mikro yang baru berkembang.
Keterbatasan Jaminan Menjadi Kendala
Persoalan lain yang dihadapi pelaku UMKM adalah keterbatasan aset yang dapat dijadikan jaminan. Tidak semua pengusaha kecil memiliki tanah, bangunan, kendaraan, atau aset lain yang memenuhi persyaratan pembiayaan perbankan.
Bagi usaha yang baru dirintis, kondisi tersebut menjadi tantangan tersendiri. Meskipun memiliki produk yang potensial dan permintaan pasar yang cukup baik, keterbatasan jaminan dapat menghambat akses terhadap pinjaman untuk mengembangkan usaha.
Di sisi lain, pelaku UMKM juga harus mempertimbangkan risiko cicilan. Pendapatan usaha yang tidak selalu stabil membuat sebagian pengusaha ragu mengambil pembiayaan dalam jumlah besar. Mereka khawatir kewajiban pembayaran justru menambah beban keuangan ketika penjualan mengalami penurunan.
Pembiayaan Belum Sepenuhnya Menjangkau Usaha Mikro
Program pembiayaan untuk UMKM telah tersedia melalui berbagai skema, termasuk kredit usaha rakyat (KUR), pembiayaan perbankan, koperasi, dan lembaga keuangan lainnya. Namun, keberadaan berbagai fasilitas tersebut belum otomatis menjamin seluruh pelaku usaha dapat mengakses modal.
Tantangan yang dihadapi usaha mikro sering kali berbeda dengan usaha kecil dan menengah yang sudah memiliki sistem administrasi lebih baik. Pengusaha mikro membutuhkan proses pengajuan yang sederhana, informasi yang mudah dipahami, serta pendampingan dalam memenuhi persyaratan pembiayaan.
Kondisi ini menunjukkan bahwa persoalan akses modal bukan semata-mata tentang ketersediaan dana. Kemampuan pelaku usaha memenuhi persyaratan, memahami produk pembiayaan, dan mengelola keuangan juga berpengaruh terhadap keberhasilan penyaluran modal.
Literasi Keuangan dan Pendampingan Perlu Diperkuat
Peningkatan literasi keuangan menjadi salah satu langkah penting untuk membantu UMKM memperoleh akses pembiayaan. Pelaku usaha perlu memahami cara menghitung kebutuhan modal, memperkirakan arus kas, serta membedakan keuangan pribadi dan keuangan bisnis.
Pencatatan keuangan yang sederhana tetapi konsisten dapat menjadi modal penting ketika mengajukan pembiayaan. Dengan memiliki catatan pemasukan, pengeluaran, keuntungan, dan kewajiban usaha, pelaku UMKM dapat memberikan gambaran yang lebih jelas mengenai kondisi bisnisnya.
Pendampingan dalam mengurus legalitas usaha juga perlu diperluas. Kemudahan memperoleh NIB dan pemahaman mengenai dokumen administrasi dapat membantu usaha kecil mempersiapkan diri untuk mengakses berbagai program pembiayaan.
Selain itu, kolaborasi antara pemerintah, perbankan, koperasi, komunitas bisnis, dan lembaga pendamping UMKM diperlukan agar informasi mengenai fasilitas modal dapat menjangkau pelaku usaha hingga tingkat daerah.
Skema Pembiayaan Harus Sesuai dengan Karakteristik UMKM
Kebutuhan modal setiap UMKM tidak selalu sama. Usaha perdagangan membutuhkan dana untuk menjaga ketersediaan barang, sedangkan usaha produksi mungkin memerlukan investasi untuk mesin dan peralatan. Usaha yang bergerak di bidang jasa memiliki kebutuhan pembiayaan yang berbeda pula.
Karena itu, skema pembiayaan perlu mempertimbangkan karakteristik dan siklus usaha. Produk pembiayaan yang fleksibel, transparan, dan sesuai dengan kemampuan pembayaran dapat membantu pelaku UMKM mengembangkan bisnis tanpa menghadapi tekanan keuangan yang berlebihan.
Lembaga keuangan juga perlu memperkuat penilaian berdasarkan kelayakan usaha, arus kas, dan prospek bisnis. Pendekatan yang tepat dapat membuka peluang bagi pengusaha potensial yang belum memiliki aset besar, tetapi mempunyai kegiatan usaha yang berjalan dan prospek pertumbuhan.
Pada akhirnya, akses permodalan yang lebih mudah dan tepat sasaran menjadi salah satu faktor penting dalam memperkuat daya saing UMKM. Dukungan pembiayaan yang disertai pendampingan dan peningkatan kapasitas usaha diharapkan mampu mendorong lebih banyak pelaku usaha kecil untuk berkembang, menciptakan lapangan kerja, dan memberikan kontribusi lebih besar terhadap perekonomian nasional.