JAKARTA, DeiJournal – Banyak pelaku usaha mikro, kecil, dan menengah berhasil membangun bisnis dari skala kecil. Namun, ketika ingin berkembang menjadi usaha yang lebih besar, tantangan yang dihadapi tidak lagi sekadar mencari pelanggan.
Pelaku usaha harus berhadapan dengan persoalan modal, pencatatan keuangan, legalitas, teknologi, sumber daya manusia, akses pasar hingga kemampuan masuk ke rantai pasok yang lebih besar.
Kementerian UMKM sendiri mencatat sejumlah tantangan pemberdayaan UMKM, antara lain mayoritas usaha masih berada pada skala mikro, penerapan standar dan teknologi yang belum optimal, rendahnya kemitraan dalam rantai nilai industri, serta belum optimalnya ekosistem pendukung kewirausahaan.
Modal bukan satu-satunya persoalan
Akses pembiayaan sering dianggap sebagai hambatan utama ketika sebuah usaha ingin berkembang. Padahal, persoalannya lebih kompleks.
OJK mencatat total pembiayaan UMKM lintas sektor mencapai Rp1.948,72 triliun hingga Juni 2026, tumbuh 2,18 persen secara tahunan. Namun, OJK juga menilai tantangan UMKM bukan hanya ketersediaan pembiayaan, melainkan keterbatasan kapasitas, legalitas usaha, pencatatan keuangan, informasi pasar dan keterhubungan dengan rantai pasok.
Artinya, mendapatkan pinjaman belum tentu otomatis membuat bisnis naik kelas.
Pelaku usaha tetap harus mampu menggunakan modal tersebut secara produktif dan memiliki sistem keuangan yang memungkinkan mereka mengetahui apakah bisnis benar-benar menghasilkan keuntungan.
Pencatatan keuangan masih menjadi pekerjaan besar
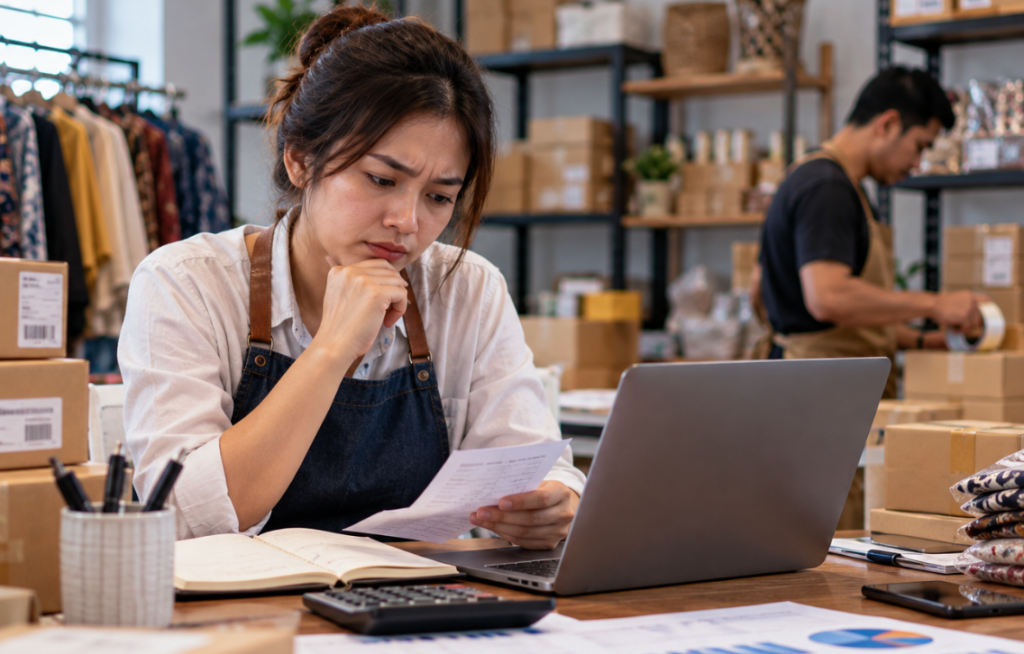
Banyak usaha kecil berawal dari aktivitas sederhana. Pemilik menerima pesanan, membeli bahan, membayar pekerja dan menerima uang dari pelanggan.
Ketika transaksi semakin besar, cara pengelolaan seperti itu dapat menimbulkan masalah.
Uang bisnis dan uang pribadi bisa tercampur. Pemilik usaha sulit mengetahui laba sebenarnya. Tagihan pelanggan tidak tercatat dengan baik dan persediaan tidak terkontrol.
Padahal, laporan keuangan yang rapi dapat membantu pelaku usaha mengambil keputusan sekaligus meningkatkan kepercayaan lembaga keuangan ketika membutuhkan pembiayaan.
Karena itu, kemampuan membuat pencatatan keuangan bukan hanya persoalan administrasi, tetapi bagian dari fondasi pertumbuhan bisnis.
Digitalisasi tidak cukup hanya memiliki media sosial
Memiliki akun Instagram, TikTok atau marketplace belum otomatis berarti sebuah usaha telah melakukan digitalisasi.
Digitalisasi yang lebih mendalam mencakup bagaimana teknologi digunakan untuk mengelola penjualan, stok, pelanggan, pembayaran dan keuangan.
OJK pada 2026 juga mendorong pemanfaatan teknologi keuangan untuk memperluas akses pembiayaan UMKM. Salah satu contoh yang dikembangkan adalah penggunaan pencatatan usaha yang lebih terstruktur melalui sistem ERP sehingga data aktivitas usaha dapat menjadi data alternatif dalam pembentukan credit scoring.
Dengan demikian, digitalisasi dapat berfungsi bukan hanya sebagai alat pemasaran, tetapi juga sebagai infrastruktur pengelolaan bisnis.
Kualitas sumber daya manusia menjadi faktor penting
Ketika usaha masih kecil, pemilik sering merangkap sebagai direktur, tenaga pemasaran, bagian keuangan sekaligus pengelola operasional.
Model tersebut mungkin dapat berjalan pada tahap awal. Namun, semakin besar bisnis, semakin sulit semua pekerjaan ditangani oleh satu orang.
Pelaku usaha membutuhkan tenaga yang memiliki kemampuan berbeda, mulai dari pemasaran, akuntansi, teknologi informasi hingga manajemen operasional.
Tanpa peningkatan kemampuan sumber daya manusia, pertumbuhan jumlah pelanggan justru dapat menimbulkan masalah baru karena perusahaan tidak memiliki kapasitas untuk menangani permintaan yang meningkat.
Akses pasar juga menentukan
Masalah berikutnya adalah bagaimana produk UMKM dapat masuk ke pasar yang lebih besar.
Memiliki produk yang baik belum tentu cukup. Pelaku usaha perlu memenuhi standar kualitas, kapasitas produksi, ketepatan pengiriman, konsistensi produk dan persyaratan administratif dari calon mitra.
Kementerian UMKM memasukkan rendahnya kemitraan UMKM dalam rantai nilai industri sebagai salah satu tantangan pengembangan UMKM.
Masuk ke rantai pasok perusahaan besar dapat memberikan peluang pertumbuhan yang lebih besar, tetapi juga membutuhkan kemampuan produksi dan tata kelola yang lebih baik.
Legalitas semakin penting ketika bisnis berkembang
Legalitas mungkin tidak menjadi perhatian utama ketika bisnis baru dimulai.
Namun, ketika perusahaan ingin mendapatkan pembiayaan, mengikuti tender, masuk marketplace tertentu, bekerja sama dengan perusahaan besar atau memperluas distribusi, dokumen legal menjadi semakin penting.
Nomor Induk Berusaha, perizinan sesuai bidang usaha, pencatatan pajak dan dokumen pendukung lainnya dapat menjadi bagian dari persyaratan kerja sama.
Karena itu, formalitas usaha bukan hanya persoalan administratif. Dalam banyak kasus, legalitas menjadi pintu untuk memperoleh akses ke pasar dan pembiayaan yang lebih luas.
Persaingan semakin terbuka
Perkembangan teknologi membuat batas geografis dalam perdagangan semakin tipis.
Pelaku usaha di satu kota dapat bersaing dengan penjual dari kota lain bahkan dengan produk impor yang masuk melalui berbagai saluran perdagangan.
Konsumen juga semakin mudah membandingkan harga.
Situasi ini membuat pelaku usaha tidak cukup hanya mengandalkan harga murah. Kualitas produk, pelayanan, kecepatan pengiriman, reputasi merek dan kemampuan mempertahankan pelanggan menjadi semakin penting.
Naik kelas membutuhkan perubahan cara mengelola bisnis
Persoalan terbesar bagi bisnis yang ingin berkembang sering kali bukan sekadar bagaimana mendapatkan lebih banyak pelanggan, tetapi bagaimana mengubah usaha yang awalnya bergantung pada pemilik menjadi organisasi yang memiliki sistem.
Pembagian tugas harus lebih jelas. Keuangan harus dipisahkan dari kebutuhan pribadi. Data penjualan harus tercatat. Persediaan harus dikontrol dan strategi pemasaran perlu berdasarkan informasi mengenai pelanggan.
Dengan sistem yang lebih baik, pertumbuhan bisnis menjadi lebih terukur.
Sebaliknya, jika omzet meningkat tanpa diikuti perbaikan sistem, bisnis dapat menghadapi masalah arus kas, pelayanan pelanggan dan kualitas produk.
Pembiayaan perlu berjalan bersama pendampingan
OJK menilai pengembangan UMKM perlu dilakukan melalui ekosistem yang menghubungkan pembiayaan dengan peningkatan kapasitas, pendampingan, akses pasar dan digitalisasi.
Kebijakan OJK melalui POJK Nomor 19 Tahun 2025 juga mengatur kemudahan akses pembiayaan UMKM sekaligus mendorong skema pembiayaan yang disesuaikan dengan karakteristik dan siklus usaha.
Pendekatan tersebut menunjukkan bahwa persoalan UMKM tidak dapat diselesaikan hanya dengan menambah jumlah pinjaman.
Pelaku usaha membutuhkan kombinasi antara modal, kemampuan manajemen, teknologi, sumber daya manusia, legalitas dan akses pasar.
Pada akhirnya, “naik kelas” bukan hanya berarti omzet meningkat. Sebuah usaha dapat dikatakan semakin matang ketika memiliki sistem keuangan yang sehat, proses bisnis yang jelas, sumber daya manusia yang mampu bekerja secara terstruktur dan akses pasar yang lebih luas.
Bagi pelaku usaha, tantangan berikutnya bukan hanya bagaimana membuat bisnis tetap hidup, tetapi bagaimana membangun bisnis yang mampu tumbuh tanpa kehilangan kendali atas keuangan dan operasionalnya.